Čisté jmění domácnosti: jak ho spočítat a proč říká víc než výše platu
Čisté jmění je jediné číslo, které ukazuje, jestli se finančně posouváte dopředu. Dvě rodiny se stejným příjmem mohou být na tom úplně jinak: jedna splácí byt, který mezitím zdražil, druhá platí nájem a úspory jí ujídá inflace.
Plat říká, kolik vyděláte. Jmění říká, kolik vám zůstalo
Medián čistého jmění české domácnosti byl v roce 2024 podle ČSÚ 3,47 milionu korun, průměr 4,52 milionu (ČSÚ, Finanční situace domácností). Polovina domácností má tedy méně a polovina více. Kolik máte vy, zjistíte za dvacet minut s výpisy z účtů a odhadem ceny bydlení.
Co je čisté jmění a co do něj patří
Čisté jmění je hodnota všeho, co vlastníte, minus všechno, co dlužíte. Počítá se k jednomu dni a v dnešních cenách, ne v cenách, za které jste věci kupovali.
\text{Čisté jmění} = \text{aktiva} - \text{závazky}
Aktiva (co vlastníte) – Závazky (co dlužíte)
Vlastní byt nebo dům v tržní ceně – Zůstatek hypotéky
Další nemovitosti, pozemky, chata – Spotřebitelské úvěry a leasing
Peníze na běžných a spořicích účtech, termínované vklady – Kreditní karty a kontokorent
Investice: akcie, ETF, fondy, dluhopisy, kryptoměny – Půjčky od rodiny a známých
Penzijní spoření, DIP, stavební spoření – Nedoplatky (daně, energie, vyúčtování)
Auta a další cennosti v prodejní ceně
V českých domácnostech tvoří naprostou většinu majetku nemovitosti. Podle ČSÚ připadá na nefinanční aktiva (nemovitosti, auta, cennosti) zhruba 88 % majetku a na finanční aktiva jen asi 12 % (ČSÚ). Přesné vymezení pojmů jako aktiva, pasiva nebo likvidita najdete ve finančním slovníku.
Jak jsou na tom české domácnosti
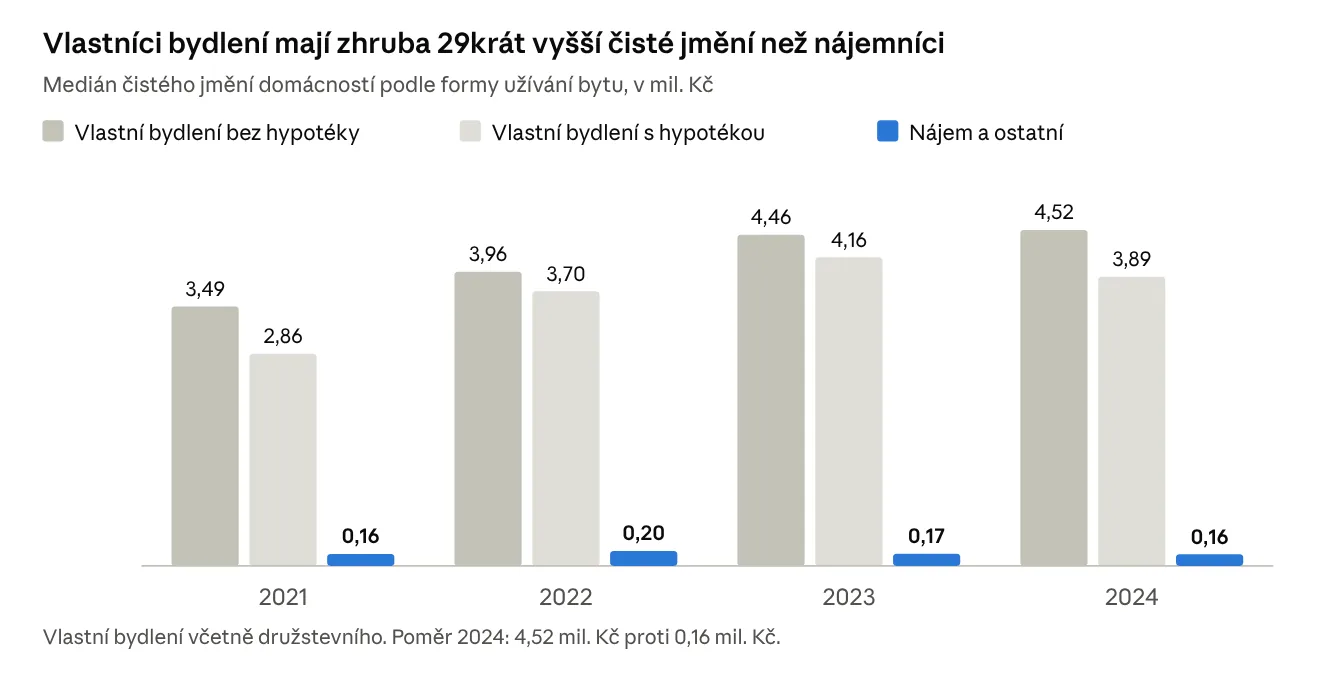
O výši čistého jmění v Česku rozhoduje hlavně to, jestli bydlíte ve vlastním. Ve vlastním domově nebo bytě žijí zhruba tři čtvrtiny domácností a další nemovitost vlastní asi 23 % (ČSÚ).
ČSÚ, Finanční situace domácností 2021–2024 · medián čistého jmění podle formy užívání bytu
Kdo bydlí v nájmu, buduje jmění hlavně úsporami a investicemi, protože mu chybí největší položka typického českého majetku. Dluhy přitom nemá více než tři čtvrtiny domácností a hypotéku na hlavní bydlení zhruba 11 %. V evropském srovnání byl medián čistého jmění české domácnosti v roce 2021 97,3 tisíce eur; nejnižší měla domácnost v Lotyšsku (31,3 tisíce), nejvyšší v Lucembursku (717,7 tisíce eur) (ČSÚ, Statistika&My).
Modelový výpočet: rodina s hypotékou
Modelová čtyřčlenná rodina má majetek za 6,1 milionu korun, dluhy za 3,2 milionu a čisté jmění 2,94 milionu. Byt koupila v roce 2021 za 3,8 milionu korun. Ceny nemovitostí od průměru roku 2021 do konce roku 2025 vzrostly zhruba o 38 % (ČBA), proto byt počítáme v odhadní ceně 5,2 milionu.
Položka – Typ – Částka
Byt 3+kk v tržní ceně – aktivum – 5 200 000 Kč
Auto v prodejní ceně – aktivum – 280 000 Kč
Běžný a spořicí účet – aktivum – 240 000 Kč
ETF a DIP – aktivum – 185 000 Kč
Penzijní spoření – aktivum – 130 000 Kč
Stavební spoření – aktivum – 60 000 Kč
Aktiva celkem – 6 095 000 Kč
Zůstatek hypotéky – závazek – 3 050 000 Kč
Úvěr na auto – závazek – 95 000 Kč
Kreditní karta – závazek – 12 000 Kč
Závazky celkem – 3 157 000 Kč
Čisté jmění – 2 938 000 Kč
Proti celostátnímu mediánu vychází rodina níž. Srovnávat je ale lepší se svou skupinou: medián domácností vlastnících bydlení s hypotékou byl v roce 2024 zhruba 3,89 milionu korun (ČSÚ). Výpočet si můžete udělat pro sebe v kalkulačce čistého jmění, která ukáže i rozpad podle typů majetku.
Modelová rodina je ilustrační, částky nejsou statistickým průměrem.
Pět chyb, které výsledek zkreslí
Nejčastější chybou je počítat majetek v nákupních cenách: u modelové rodiny by tak čisté jmění vyšlo o 1,4 milionu korun nižší.
- Nemovitost v pořizovací ceně. Byt za 3,8 milionu z roku 2021 má dnes podle vývoje cen hodnotu kolem 5,2 milionu. Jak se vývoj hodnoty nemovitosti odhaduje, vysvětluje článek jak roste hodnota nemovitosti.
- Auto v ceně, za kterou jste ho koupili. Počítejte cenu, za kterou byste ho dnes prodali. Auto koupené za 450 tisíc má po pár letech hodnotu výrazně nižší.
- Zapomenuté drobné dluhy. Kontokorent, kreditka, splátky na telefon nebo nákup na splátky se snadno přehlédnou.
- Penzijní spoření a DIP mimo výpočet. Peníze jsou sice vázané do důchodu, ale jsou vaše a patří do jmění. Jen je oddělte od rezervy, ke které se dostanete hned.
- Hypotéka podle původní částky. Vždy počítejte aktuální zůstatek z výpisu, ne částku, kterou jste si půjčili.
Jak jmění sledovat v čase
Jedno číslo samo o sobě moc neřekne; důležitý je jeho vývoj rok od roku. Stačí si ho spočítat dvakrát ročně, třeba v lednu a v červenci, vždy stejným postupem.
Čisté jmění roste dvěma cestami:
- Z toho, co měsíčně ušetříte. Každá koruna, která zbude z příjmů po výdajích, sníží dluh nebo zvýší úspory. Kde peníze během měsíce mizí, ukáže přehled cashflow domácnosti.
- Ze změny hodnoty majetku. Nemovitosti a investice mohou zdražit i zlevnit. Proto je dobré oddělovat, kolik jmění přibylo vlastním spořením a kolik pohybem trhu.
Při každém přepočtu si zapište tři čísla: aktiva, závazky a čisté jmění. Za pár let uvidíte, jestli splácení hypotéky a pravidelné investování skutečně fungují. Kdo nechce vést tabulku ručně, může jmění sledovat v aplikaci, která účty, investice i nemovitosti sečte za něj.
Zdroje
- ČSÚ: Finanční situace domácností (FSD 2021–2024) (vydáno 1. 12. 2025)
- ČSÚ: Na výši čistého jmění domácností má největší vliv vlastnictví nemovitostí (15. 12. 2023)
- ČSÚ, Statistika&My: Jaké je čisté jmění českých domácností? (21. 3. 2024)
- ČBA: Vlna refixací hypoték sílí, úrokový šok ale slábne (13. 5. 2026, vývoj cen nemovitostí)
Článek je obecná informace, ne individuální finanční poradenství. Údaje ČSÚ vycházejí z výběrového šetření a jednotlivá vydání se mohou mírně lišit podle metodiky.
Článek je obecná informace, ne individuální finanční, investiční ani daňové poradenství. Zákonné částky a lhůty se mění — aktuální hodnoty si ověřte u Finanční správy, ČSSZ, úřadu práce nebo u své banky či pojišťovny. Investice nesou riziko; minulé výnosy nejsou zárukou budoucích.
Štítek: Jak to funguje
Honza — píše o hypotékách, daních, dávkách a rodinném rozpočtu. O webu a autorech