RPSN: jak poznat, kolik vás úvěr opravdu stojí
RPSN, roční procentní sazba nákladů, je jediné číslo, které do jednoho procenta zahrne úrok i všechny poplatky spojené s úvěrem. Dvě nabídky se stejným úrokem mohou mít úplně jinou RPSN, pokud se liší v poplatku za vedení, pojištění nebo zpracování. Tenhle text vysvětluje, co RPSN znamená, jak se počítá a proč je při srovnávání spotřebitelských úvěrů spolehlivější než samotný úrok.
Co RPSN znamená a jak funguje
RPSN je zkratka pro roční procentní sazbu nákladů. Na rozdíl od úroku, který vyjadřuje jen cenu půjčených peněz, RPSN zahrnuje i další povinné náklady, které s úvěrem souvisí — poplatek za poskytnutí, za vedení úvěrového účtu, případně povinné pojištění, pokud je podmínkou schválení úvěru.
Výsledné číslo je procento z dlužné částky, které byste platili, pokud by úvěr běžel po celý rok při zahrnutí všech těchto nákladů. Díky tomu lze RPSN dvou různých nabídek porovnat přímo — čím nižší RPSN při stejné výši a délce úvěru, tím levnější úvěr ve skutečnosti je.
Zákon o spotřebitelském úvěru ukládá věřiteli povinnost RPSN uvádět u každé nabídky spotřebitelského úvěru srozumitelně a před podpisem smlouvy, aby spotřebitel měl možnost nabídky reálně srovnat. Přesný způsob výpočtu RPSN stanovuje zákon jednotným vzorcem, který zohledňuje výši splátek a jejich časové rozložení.
Pojem RPSN se běžně používá i u hypoték, kde ukazuje skutečné náklady úvěru na bydlení obdobným způsobem jako u spotřebitelských úvěrů.
Pro koho je sledování RPSN nejdůležitější
RPSN má smysl sledovat při každém úvěru, ale nejvíc pomůže v situacích, kde se nabídky na první pohled podobají.
- Při srovnávání nabídek od více věřitelů najednou, protože nominální úrok bez poplatků snadno zamaskuje skutečné náklady.
- U úvěrů s krátkou splatností, třeba na auto nebo spotřební zboží, kde se jednorázový poplatek za zpracování rozpočítá do krátké doby a RPSN tím výrazně narůstá oproti nominálnímu úroku.
- U nebankovních půjček, kde bývá rozdíl mezi nominálním úrokem a RPSN často výraznější než u bank — princip, jak takové nabídky posoudit, popisuje text nebankovní půjčky: jak poznat férovou nabídku.
- Při refinancování nebo konsolidaci více úvěrů do jednoho, kde je potřeba srovnat výslednou RPSN nové nabídky se součtem nákladů stávajících úvěrů — viz konsolidace úvěrů.
Naopak pokud řešíte jen krátkodobé přečerpání běžného účtu, RPSN u kontokorentu bývá vysoká hlavně kvůli vysoké úrokové sazbě, i když skryté poplatky nemá — princip vysvětluje text o kontokorentu.
Co RPSN ukáže dobře a kde má slabiny
RPSN je nejlepší dostupný nástroj pro srovnání nabídek, ale i on má svá omezení.
- Ukáže skutečnou cenu úvěru na první pohled, bez nutnosti počítat poplatky ručně.
- Je ze zákona povinná a jednotně počítaná, takže nabídky od různých věřitelů jsou mezi sebou srovnatelné, pokud mají stejnou výši a délku úvěru.
- Nezohledňuje nepovinné služby, které si můžete připlatit dodatečně a nejsou podmínkou schválení úvěru — třeba dobrovolné pojištění nad rámec požadavků věřitele.
- Mění se s výší a délkou úvěru — stejná nabídka může mít různou RPSN podle toho, o jakou částku a na jak dlouho žádáte, takže srovnávat lze jen nabídky se stejnými parametry.
- Nezahrnuje sankční poplatky za pozdní splátku nebo nedodržení podmínek, protože ty nastávají jen při porušení smlouvy, ne za běžného chodu úvěru.
Kolik RPSN ovlivní výslednou cenu úvěru
Přesná výše RPSN u konkrétní nabídky je tržní číslo, které se liší poskytovatel od poskytovatele a v čase se mění podle situace na trhu — proto v tomto textu neuvádíme konkrétní aktuální sazby. Princip je ale jednoduchý: RPSN vždy zahrnuje nominální úrok plus poplatky, takže RPSN je u úvěru se stejným úrokem, ale vyššími poplatky, vždy vyšší.
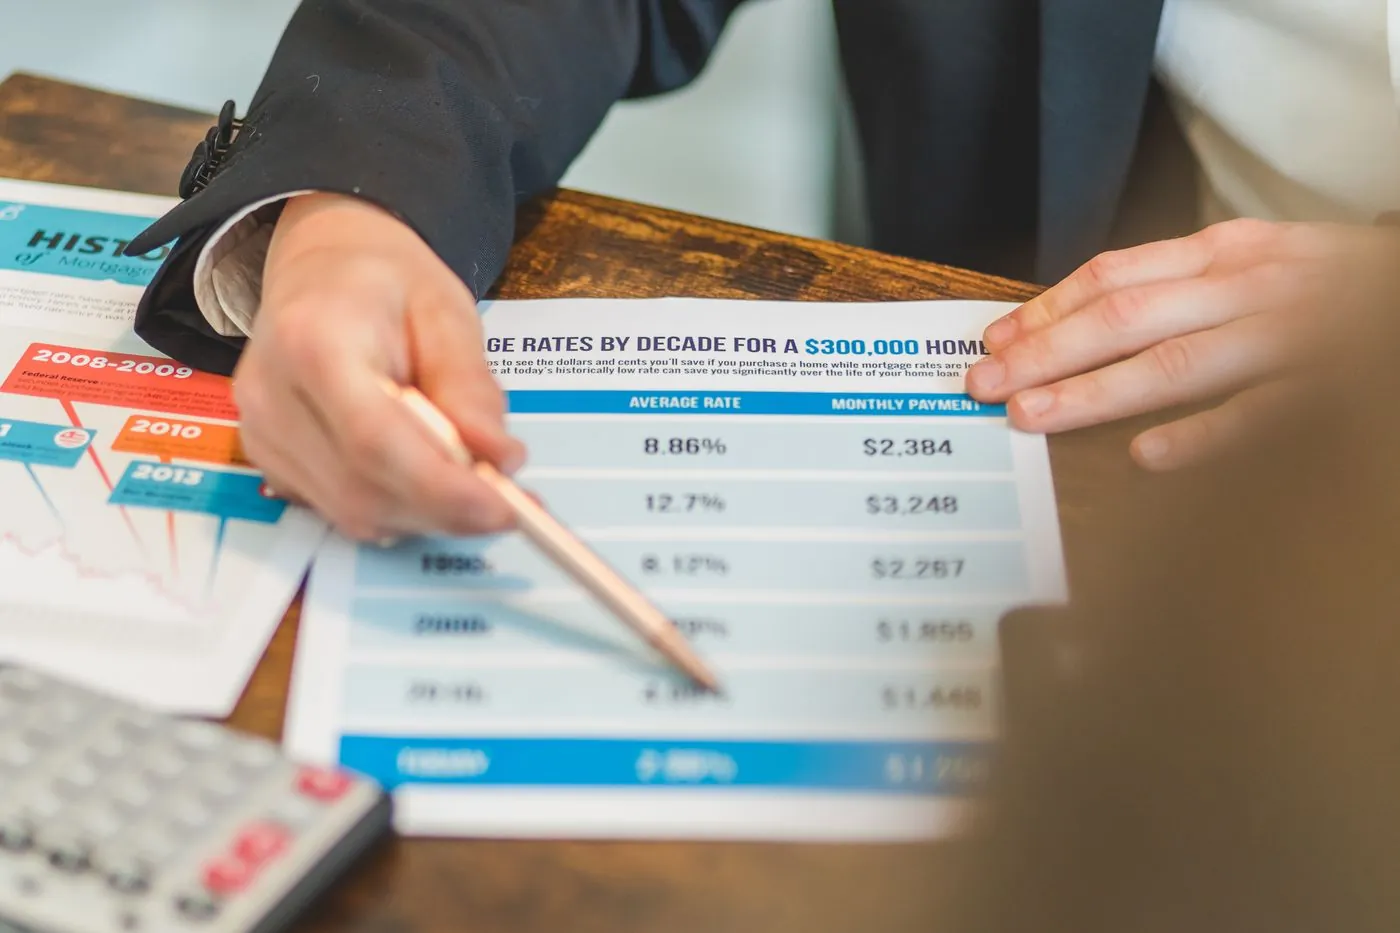
Rozdíl mezi nominálním úrokem a RPSN bývá tím výraznější, čím kratší je splatnost úvěru — jednorázový poplatek za zpracování se totiž rozpočítá do menšího počtu splátek. U dlouhodobých úvěrů, jako je hypotéka, se stejný jednorázový poplatek v RPSN projeví méně, protože se rozloží na mnohem víc let.
Před podpisem smlouvy má věřitel povinnost dát vám k dispozici takzvaný předsmluvní formulář se standardizovanými informacemi, kde je RPSN uvedená spolu s dalšími parametry úvěru. Porovnání tohoto formuláře mezi jednotlivými nabídkami je nejrychlejší způsob, jak zjistit, která nabídka je při stejné částce a délce splácení skutečně levnější.
Na co si dát pozor při srovnávání RPSN
Při čtení RPSN v nabídkách se vyplatí hlídat několik věcí, které se snadno přehlédnou.
- Srovnávejte jen nabídky se stejnou výší a délkou úvěru — RPSN dvou různě dlouhých úvěrů mezi sebou přímo nesrovnáte, i když jde o stejnou instituci.
- Ověřte, co všechno je v RPSN zahrnuté — povinné pojištění schopnosti splácet obvykle ano, dobrovolné doplňkové služby obvykle ne.
- Nepodléhejte nízkému úroku bez pohledu na RPSN — reklamní sdělení často zdůrazňují nominální úrok, ne skutečnou RPSN, která bývá vyšší.
- Zkontrolujte RPSN i u refinancovaného nebo konsolidovaného úvěru, ne jen u nové půjčky samotné, abyste porovnali celkovou úsporu, ne jen jednu nabídku izolovaně.
- Pozor na nízkou částku poplatku u krátkodobých půjček do výplaty — pár stovek za měsíc vypadá nevinně, ale v přepočtu na celý rok z toho vychází RPSN klidně ve stovkách procent. U tak krátkých půjček proto porovnávejte i celkovou částku, kterou vrátíte.
Modelový příklad: proč nižší úrok nemusí znamenat nižší RPSN
Pro jednoduchost počítejme dvě nabídky spotřebitelského úvěru ve výši 100 000 Kč se splatností 3 roky (36 měsíců).
První nabídka má nominální úrok 8 % ročně a poplatek za poskytnutí 0 Kč. Modelová měsíční splátka při této sazbě vychází přibližně na 3 134 Kč, celkem tedy zaplatíte za 36 měsíců přibližně 112 810 Kč. RPSN vychází přibližně 8,3 % ročně – o něco víc než úrok jen proto, že RPSN přepočítává měsíční úročení na roční sazbu, žádný poplatek v ní není.
Druhá nabídka má nižší nominální úrok 6 % ročně, ale jednorázový poplatek za poskytnutí 8 000 Kč, který se připočítá k jistině. Modelová měsíční splátka z částky 108 000 Kč při úroku 6 % ročně vychází přibližně na 3 286 Kč, celkem tedy zaplatíte přibližně 118 280 Kč, přestože jste si reálně půjčili jen 100 000 Kč. Po přepočtu všech nákladů do jednotné roční sazby vychází RPSN druhé nabídky přibližně 11,8 %, tedy výrazně víc než u první, přestože nominální úrok je nižší.
Tento příklad ukazuje přesně to, proč se RPSN zavedla — nabídka s nižším úrokem, ale vyšším poplatkem, může v přepočtu na celkové náklady vyjít dráž. Čísla jsou čistě modelová pro ukázku principu, ne konkrétní aktuální nabídka na trhu.
Jak podle RPSN vybrat a začít srovnávat
Než podepíšete smlouvu o úvěru, postupujte podle jednoduchého pořadí kroků.
- Sesbírejte předsmluvní formuláře se standardizovanými informacemi od více věřitelů pro stejnou výši a délku úvěru.
- Porovnejte uvedenou RPSN, ne jen nominální úrok, u všech nabídek se stejnými parametry.
- Ověřte, co RPSN u dané nabídky zahrnuje a co ne — zejména status pojištění schopnosti splácet.
- Spočítejte si nebo požádejte o vyčíslení celkové splacené částky za celou dobu úvěru, ne jen výši měsíční splátky.
- Pokud plánujete úvěr splatit dřív, ověřte si i podmínky předčasného splacení a případný poplatek nad zákonný limit.
- Až po tomto srovnání se rozhodněte, která nabídka je pro vaši konkrétní částku a délku splácení skutečně nejlevnější.
Pokud řešíte přímo hypotéku, navazuje na tento postup i to, jak se počítají limity, které banka při schvalování úvěru sleduje — viz LTV, DTI a DSTI: limity ČNB.
| Náklad | V RPSN obvykle zahrnuto | Poznámka |
|---|---|---|
| Nominální úrok | ano | základ výpočtu |
| Poplatek za poskytnutí úvěru | ano | pokud je podmínkou úvěru |
| Povinné pojištění schopnosti splácet | ano | jen když je podmínkou schválení |
| Dobrovolné doplňkové pojištění | ne | sjednané nad rámec požadavků věřitele |
| Sankční poplatek za pozdní splátku | ne | vzniká jen při porušení smlouvy |
Časté otázky
- Co je RPSN?
- RPSN, roční procentní sazba nákladů, je zákonem stanovený způsob vyjádření celkové ceny úvěru v procentech ročně. Zahrnuje nominální úrok i většinu povinných poplatků, takže umožňuje srovnat nabídky mezi sebou přesněji než samotný úrok.
- Co je to RPSN a k čemu slouží?
- Slouží k porovnání skutečné cenové náročnosti úvěrů od různých poskytovatelů. Protože zákon nařizuje jednotný způsob výpočtu, dvě nabídky se stejnou výší a délkou úvěru lze podle RPSN srovnat přímo.
- Co znamená vysoká RPSN u úvěru?
- Vysoká RPSN znamená, že úvěr je v přepočtu na celkové náklady drahý, ať už kvůli vysokému úroku, vysokým poplatkům, nebo kombinaci obojího. U krátkodobých půjček může vysokou RPSN způsobit i jen samotná krátká doba splatnosti.
- Co je spotřebitelský úvěr?
- Spotřebitelský úvěr je půjčka poskytnutá fyzické osobě nepodnikající pro jiné než podnikatelské účely, na kterou se vztahuje zákon o spotřebitelském úvěru, včetně povinnosti uvádět RPSN a dalších ochranných pravidel pro spotřebitele.
- Liší se RPSN u hypotéky od RPSN u spotřebitelského úvěru?
- Princip výpočtu je obdobný, ale výsledná čísla se liší, protože hypotéka má obvykle mnohem delší splatnost a jiný poměr mezi jednorázovými poplatky a celkovou splacenou částkou. Vždy proto srovnávejte jen úvěry se stejnou nebo podobnou dobou splácení.
- Jak se počítá RPSN?
- RPSN se počítá podle jednotného vzorce stanoveného zákonem, který zohledňuje výši a časové rozložení všech splátek a povinných nákladů úvěru. V praxi ji za vás spočítá věřitel a musí ji uvést v předsmluvním formuláři před podpisem smlouvy.
Článek je obecná informace, ne individuální finanční, investiční ani daňové poradenství. Zákonné částky a lhůty se mění — aktuální hodnoty si ověřte u Finanční správy, ČSSZ, úřadu práce nebo u své banky či pojišťovny. Investice nesou riziko; minulé výnosy nejsou zárukou budoucích.
Štítek: Jak to funguje
Honza — píše o hypotékách, daních, dávkách a rodinném rozpočtu. O webu a autorech